
Der Navigator gibt Einblick ins Börsengeschehen mit Ausblick.
07 Juli 2026
„Waffenstillstands-Rallye“. Was im ersten Quartal an Ölpreis, Gold und Nerven kostete, gab der Markt im zweiten mit Zins zurück: Eine Waffenruhe am Golf, ein neuer Fed-Vorsitzender und eine Technologiebranche im Vollrausch liessen den S&P 500 sein bestes Quartal seit dem Corona-Rebound 2020 hinlegen.
Marktrückblick
Nach dem Schock des ersten Quartals brachte der April eine erste Entspannung: Ein Waffenstillstand zwischen Israel und dem Iran – wenn auch brüchig und bis in den Juni hinein von neuen Spannungen begleitet – liess den Ölpreis von seinem Höchststand über USD 100 wieder zurückkommen. Gold, das im ersten Quartal bereits eingebrochen war, verlor zusätzlich an Boden: von den Januar-Höchstständen bei rund USD 5’600 bis auf ein Zwischentief um USD 3’960, bevor es sich um den Waffenstillstand herum (8. April) auf rund USD 4’850 stabilisierte. Silber folgte demselben Muster und gab von den Rekordständen um USD 120 deutlich nach.
Für Aufsehen sorgte im Mai/Juni der Wechsel an der Spitze des US-Fed: Der Senat bestätigte Kevin Warsh am 13. Mai in einer der knappsten und umstrittensten Abstimmungen der Fed-Geschichte (54:45) als neuen Vorsitzenden, die Vereidigung folgte am 22. Mai. An seiner ersten Sitzung als Chairman (17. Juni) schlug Warsh einen deutlich restriktiveren Ton an als sein Vorgänger – die bisherige Formulierung einer „Neigung zu Zinssenkungen“ wurde gestrichen, mögliche Zinssenkungen rückten in Richtung 2027/28. Der Leitzins verharrte bei 3.50–3.75 Prozent. Die EZB dagegen erhöhte überraschend am 18. Juni um 25 Basispunkte auf 2.25 Prozent, nachdem die Inflation in der Eurozone auf dem Weg zu rund 3 Prozent für das laufende Jahr war – ein direkter Nachhall des Ölpreisschocks aus dem ersten Quartal. In den USA kletterte die Konsumententeuerung im Mai auf 4.2 Prozent, den höchsten Stand seit 2023 (Benzinpreise +40.5 Prozent im Jahresvergleich), bevor sie mit der Entspannung an der Ölfront im Juni wieder auf 3.5 Prozent zurückkam.
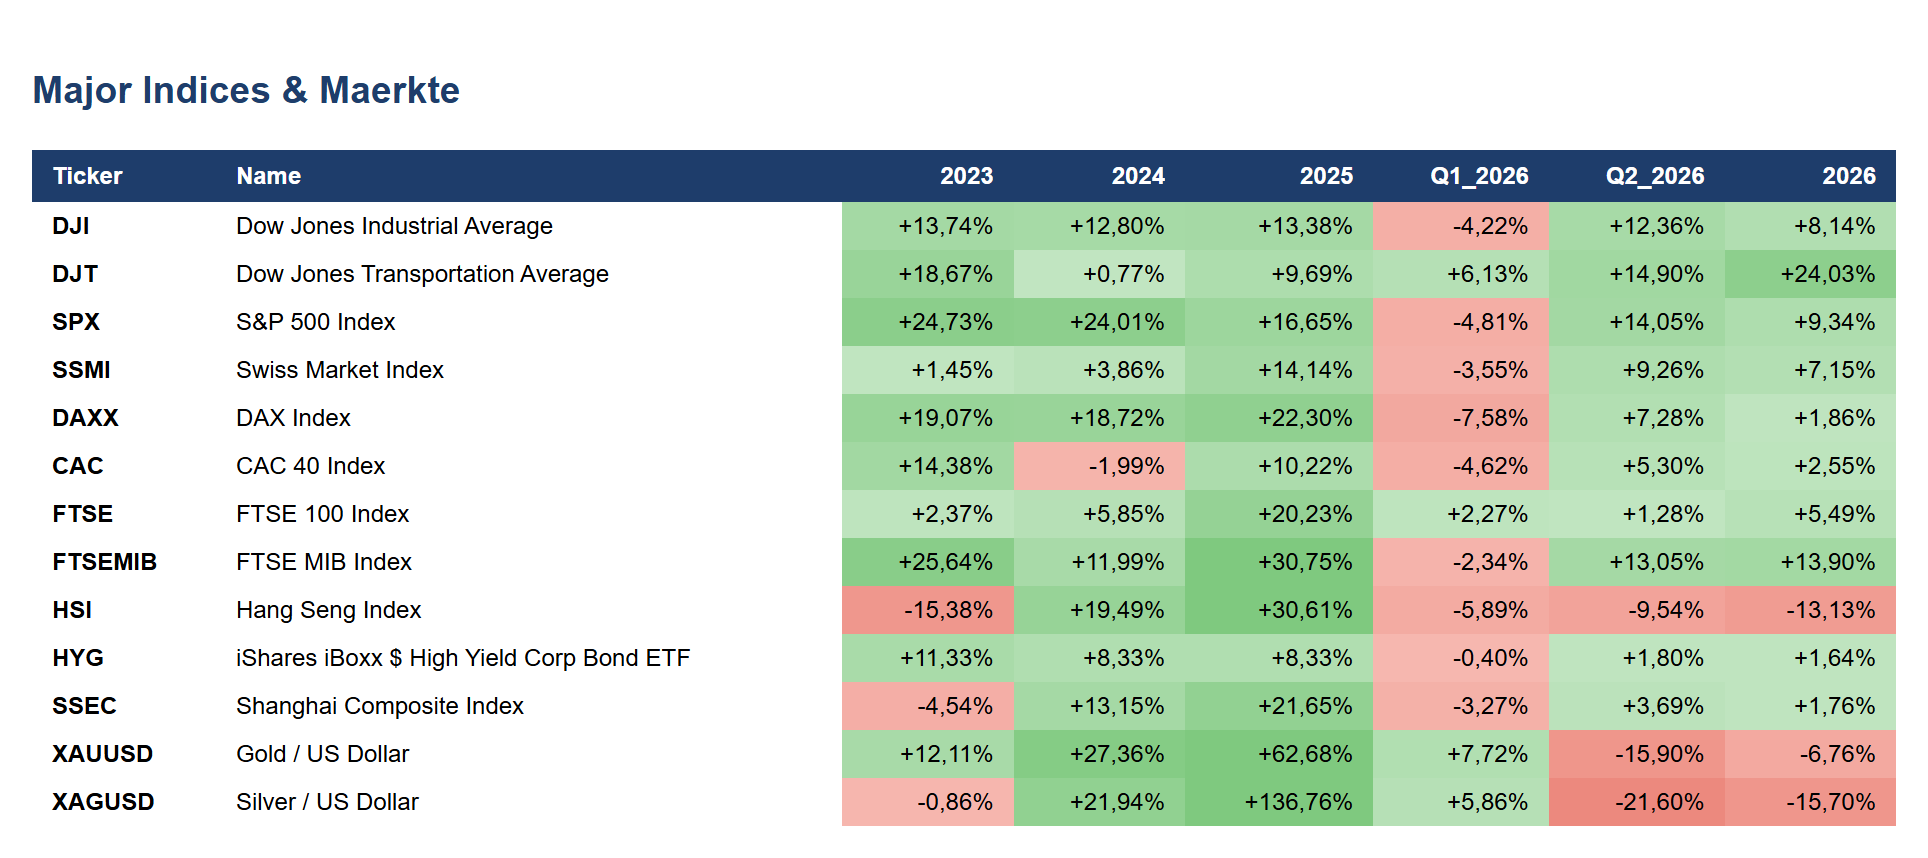
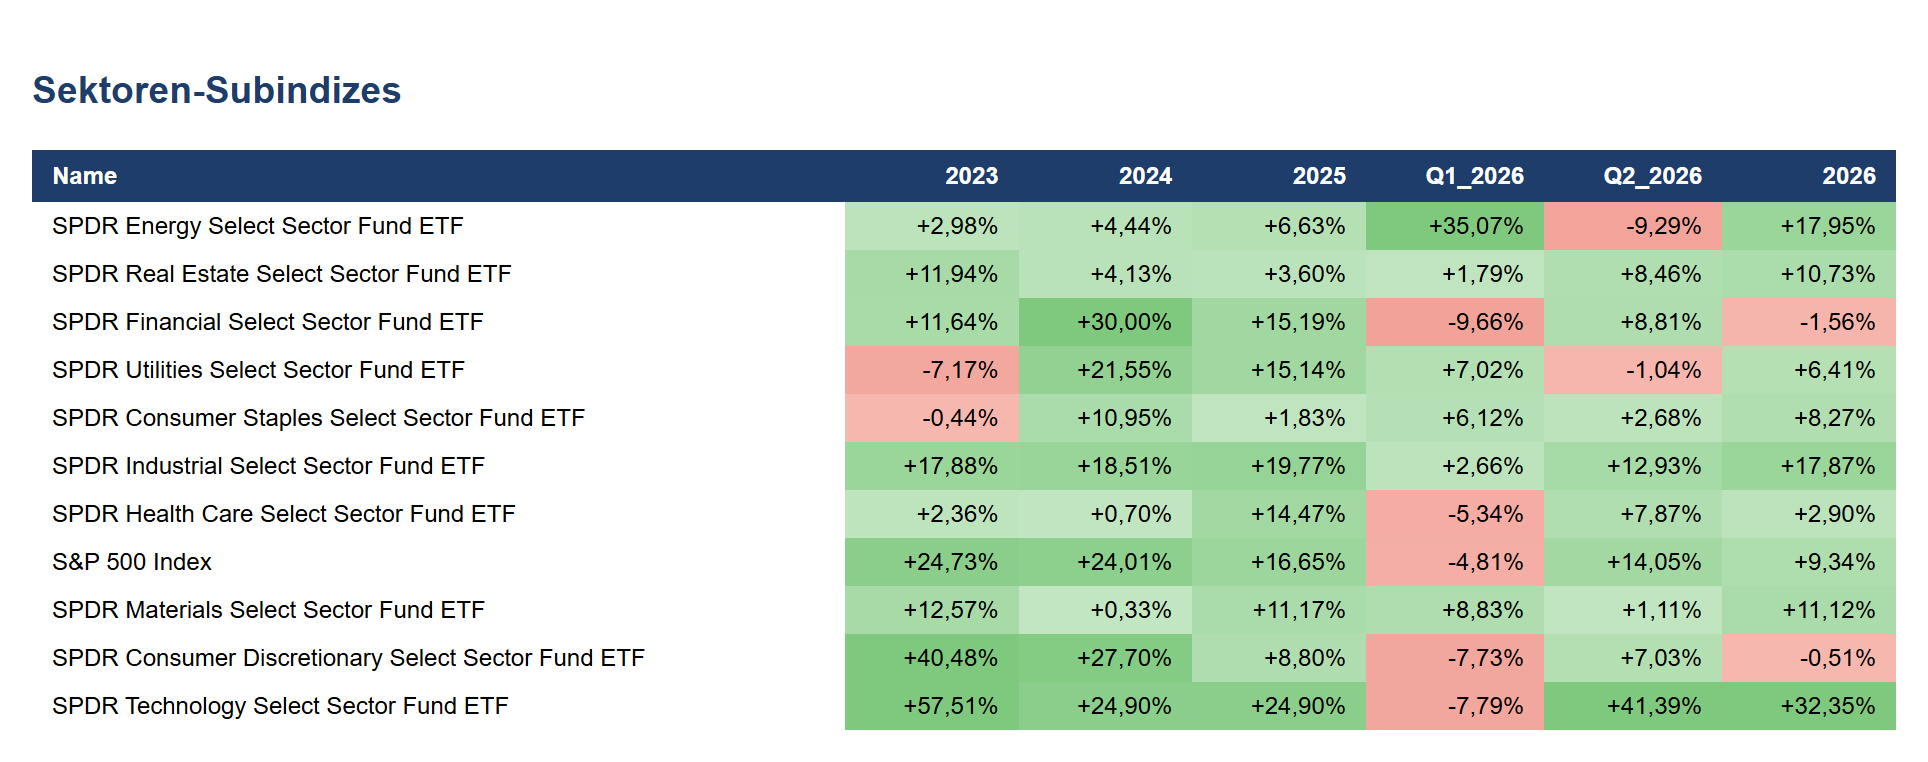
Trotz restriktiverer Fed-Rhetorik und hartnäckiger Inflation legten die Aktienmärkte einen der stärksten Läufe der letzten Jahre hin. Der S&P 500 gewann im Quartal rund 14 Prozent, angetrieben von einer regelrechten Explosion im Halbleitersektor – der Philadelphia Semiconductor Index (SOX) legte um rund 74 Prozent zu, das beste Quartal seiner Geschichte. Der Technologiesektor insgesamt gewann über 40 Prozent im Quartal. Ab Anfang Juni zeigten sich erste Ermüdungserscheinungen: Die „Magnificent Seven“ gaben in der zweiten Junihälfte rund 7 Prozent nach – ein erstes Anzeichen, dass die Bewertungsdiskussion trotz der Rallye nicht verschwunden ist.
Auf der Zollfront ging die im ersten Quartal begonnene juristische Achterbahnfahrt weiter: Der neue, auf Section 122 gestützte 15-Prozent-Zoll wurde am 7. Mai vom U.S. Court of International Trade in einem knappen 2:1-Entscheid ebenfalls für unrechtmässig erklärt. Die praktische Wirkung blieb vorerst gering – das Urteil bindet unmittelbar nur die drei klagenden Parteien, die Regierung legte umgehend Berufung ein, und das Berufungsgericht setzte das Urteil bereits am 12. Mai vorläufig aus. Der Zoll bleibt damit bis auf Weiteres in Kraft, doch die Rechtsunsicherheit für Importeure und Unternehmen bestehen bleibt. Der DAX korrigierte im April zunächst scharf im Zuge der Iran-Nachwehen, bevor er sich mit der Deeskalation am Golf wieder erholte. Der Swiss Market Index zeigte sich mit knapp 9 Prozent Quartalsgewinn robuster als der deutsche Nachbarindex.
Im Fokus
Ein Thema, das im zweiten Quartal hinter dem Iran-Konflikt und der Fed-Personalie in den Schlagzeilen zurücktrat, ist langfristig mindestens so bedeutsam: die amerikanische Fiskalpolitik. Die US-Staatsschuld überschritt im Berichtszeitraum die Marke von USD 40 Bio., das monatliche Haushaltsdefizit bewegt sich weiterhin auf Rekordniveau. Für sich genommen ein Bild, das wir in früheren Ausgaben dieses Navigators wiederholt mit Sorge kommentiert haben.
Finanzminister Scott Bessent vertritt jedoch die These, dass diese Schuldenaufnahme fundamental anders zu bewerten sei als in der Vergangenheit. Kernstück seines Arguments ist die im „One Big Beautiful Bill“ verankerte vollständige Sofortabschreibung („full expensing“) für Maschinen, Ausrüstung und neu gebaute Fabrikgebäude – ein Instrument, das die Kapitalkosten für den Aufbau von Produktionskapazität in den USA spürbar senkt und im laufenden Jahr einen regelrechten Investitionsboom ausgelöst hat, getragen von Halbleiter-, KI-Infrastruktur- und Reshoring-Projekten. Die kurzfristigen Steuerausfälle aus dieser Sofortabschreibung – vom Kongress-Budgetamt auf rund USD 141 Mrd. über zehn Jahre veranschlagt – seien, so Bessent, der Preis für ein höheres strukturelles Wachstum, das über neue Arbeitsplätze und künftige Unternehmensgewinne die Staatseinnahmen mittelfristig wieder auffülle. Der Unterschied zur Vorgängerregierung liege, so seine wiederholt vorgetragene Argumentation, im Verwendungszweck der Verschuldung: Investitionen in produktive Kapazität statt, wie unter Biden, primär konsumtive Sozialtransfers, die keine eigene Ertragskraft erzeugen.
Wir halten diese Argumentation für nicht unplausibel – Investitionen in Sachkapital erzeugen tatsächlich, anders als reine Transferzahlungen, eine gewisse Wahrscheinlichkeit künftiger Produktivitätsgewinne. Gleichzeitig ist historisch belegt, dass sich Steuerausfälle aus Investitionsanreizen nur selten vollständig selbst finanzieren – „diesmal ist alles anders“ war in der Fiskalgeschichte schon oft die teuerste Aussage. Für uns bleibt daher nicht die Rhetorik, sondern der Anleihemarkt der eigentliche Schiedsrichter: Solange die Laufzeitprämie am langen Ende der US-Kurve nicht spürbar zurückkommt, bepreist der Markt das Risiko dieser Wette höher, als es Washington kommuniziert. Es lohnt sich, dies über die kommenden Quartale im Navigator weiterzuverfolgen.
Ausblick
Der neue Fed-Kurs unter Kevin Warsh dürfte das Halbjahr prägen: Sollte die Inflation sich wie im Juni angedeutet weiter beruhigen, könnte sich die restriktive Rhetorik als ein vorübergehendes „Antrittssignal“ erweisen. Bleibt die Teuerung dagegen hartnäckig – nicht zuletzt wegen der strukturell höheren Energiepreise seit dem Iran-Konflikt – könnte sich die Zinspause deutlich länger hinziehen, als es der stark gelaufene Aktienmarkt aktuell einpreist.
Nach dem fulminanten Lauf im Technologie- und Halbleitersektor mahnen wir zu Disziplin bei der Positionsgrösse, nicht zum Ausstieg. Die strukturelle Geschichte rund um künstliche Intelligenz und Automatisierung bleibt intakt, doch die Geschwindigkeit der jüngsten Kursgewinne lädt zu Gewinnmitnahmen und einer Prüfung der Portfoliogewichte ein. Gold und Silber, nach der Korrektur der letzten Monate wieder günstiger bewertet, bleiben für uns die sinnvolle Gegenposition in einem Umfeld, das trotz der Rallye fragil bleibt.
„Sei ängstlich, wenn andere gierig sind, und gierig, wenn andere ängstlich sind.“ – Warren Buffett
Ihre EDURAN AG
Thomas Dubach