
Der Navigator gibt Einblick ins Börsengeschehen mit Ausblick
10 Oktober 2026
Das dritte Quartal 2026 zeigte an der Oberfläche ein vertrautes Bild: Die grossen Indizes bewegten sich seitwärts bis leicht positiv, nichts deutete auf aussergewöhnliche Turbulenzen hin. Unter dieser Oberfläche aber hat sich die Spreizung zwischen einer schmalen Gruppe von Technologie-Schwergewichten und dem breiten Rest des Marktes weiter verschärft – während gleichzeitig der Goldpreis nach einem historischen Lauf eine überfällige Verschnaufpause einlegte. Beide Entwicklungen erzählen im Grunde dieselbe Geschichte: Wer nicht genau hinschaut, sieht nur die Spitze des Eisbergs.
Marktrückblick
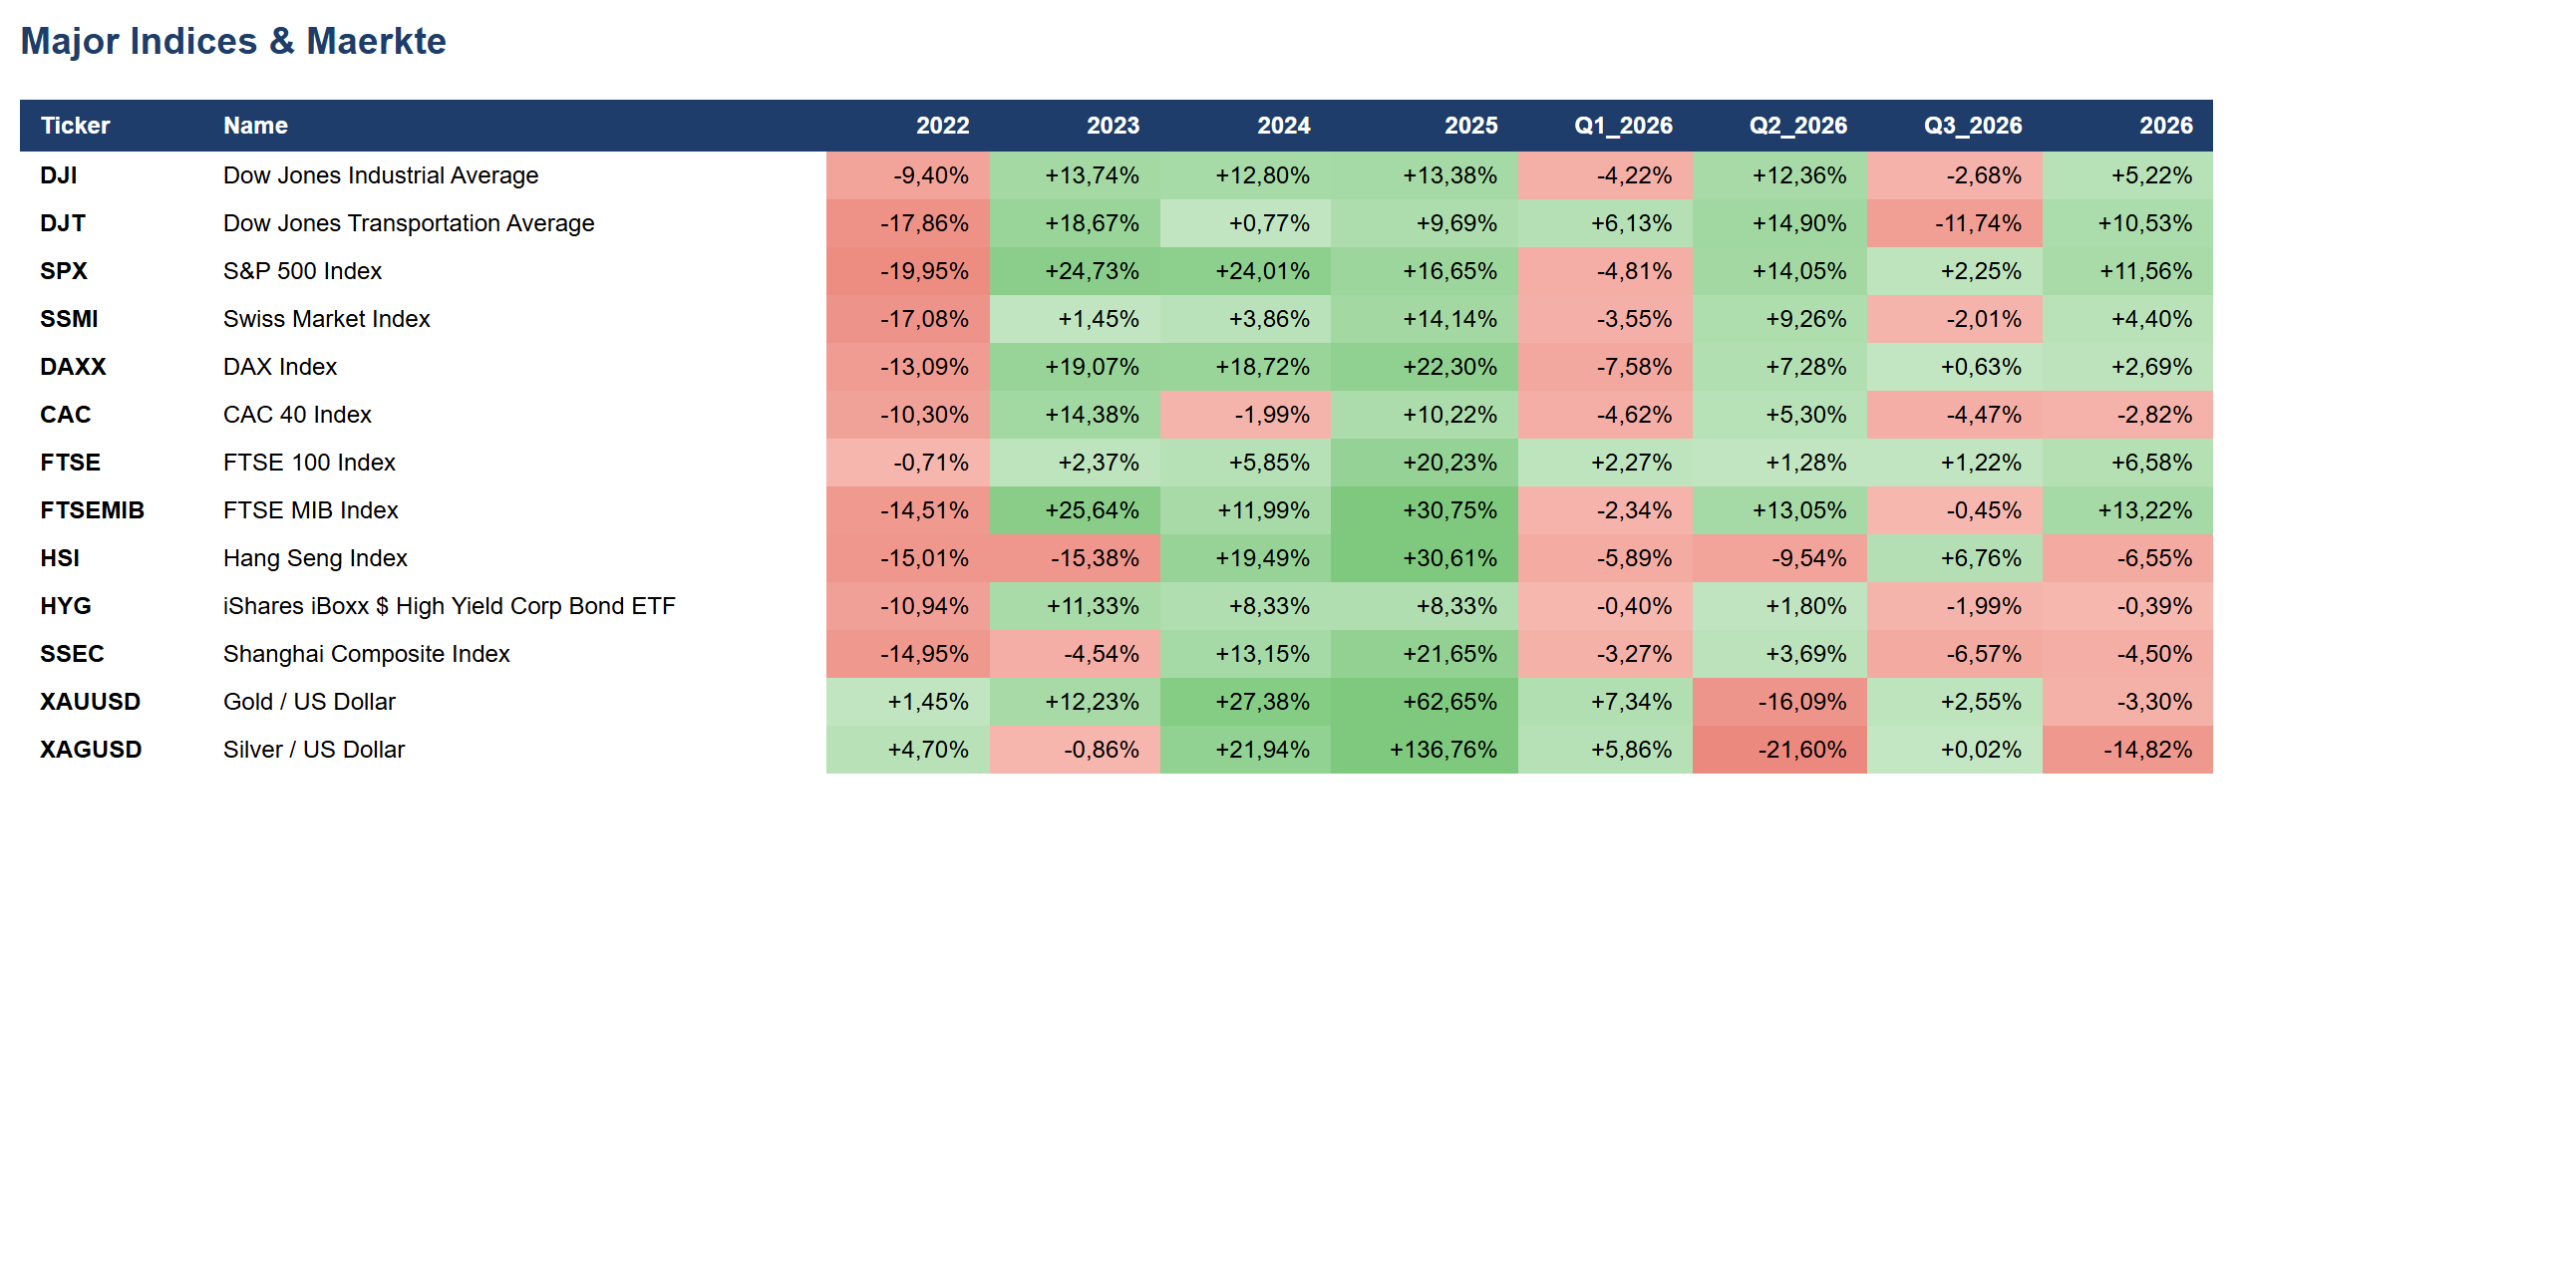
Der S&P 500 schloss das dritte Quartal mit +2,25 % moderat im Plus, der Dow Jones gab hingegen –2,68 % ab – ein erstes Zeichen dafür, dass die breiten, gleichgewichteteren Barometer dem technologie-lastigen S&P nicht mehr folgen konnten. In Europa zeigte sich ein ähnlich durchwachsenes Bild: der DAX nahezu unverändert (+0,63 %), der Swiss Market Index mit –2,01 % und der CAC 40 mit –4,47 % klar im Minus. Details der Major Indices & Märkte (Stichtag 30.09.2026) in der Tabelle unten:
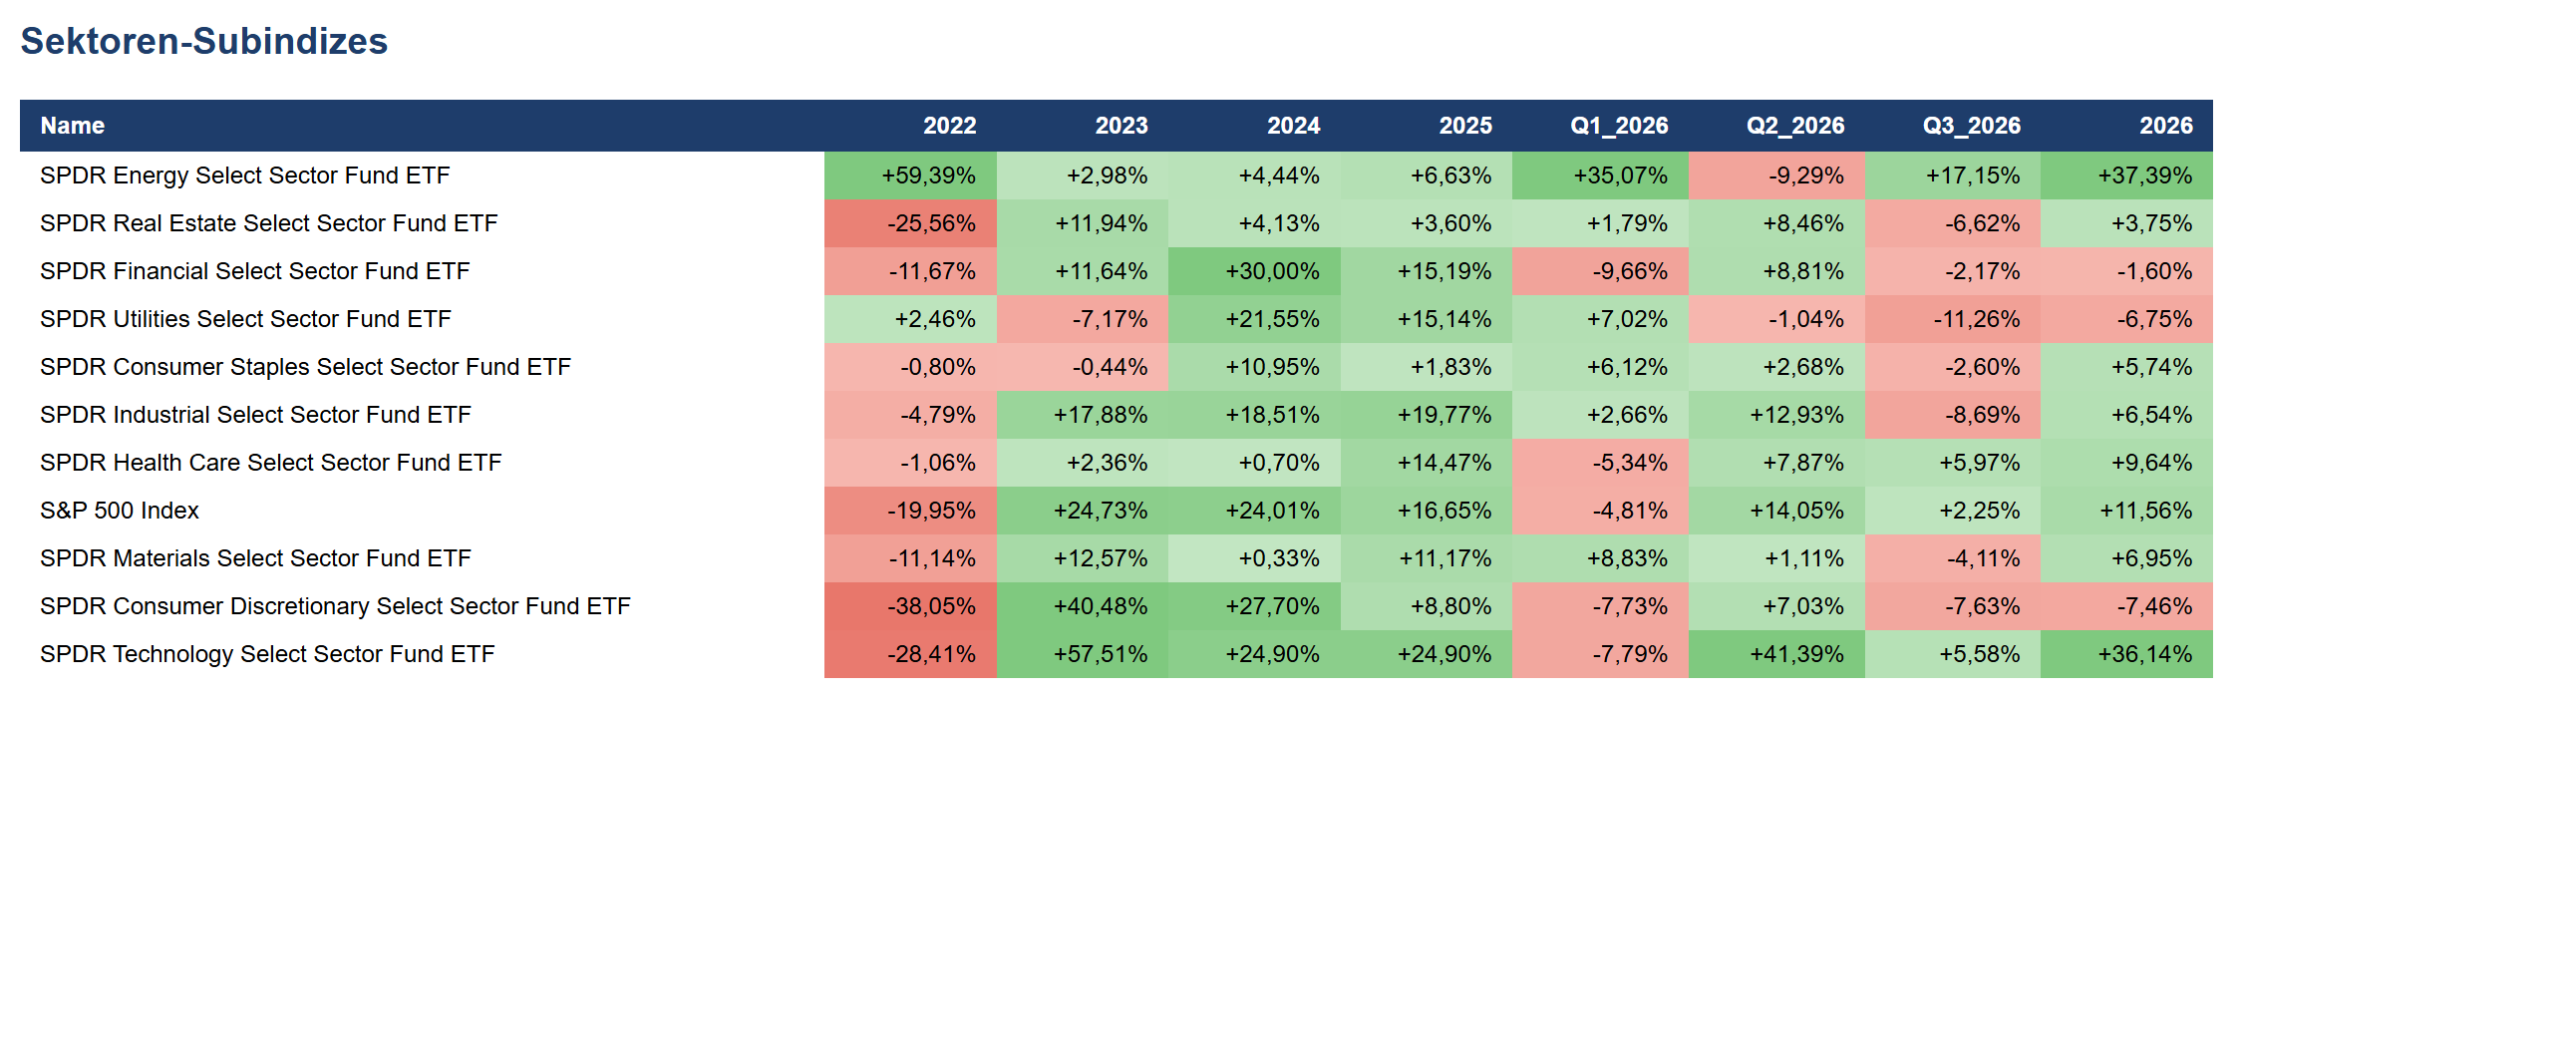
Auf Sektorebene war die Differenzierung noch deutlicher: Technologie legte um +5,58 % zu und Energie – nach einem schwachen zweiten Quartal – erholte sich kräftig um +17,15 %, während Versorger (–11,26 %), Industrie (–8,69 %) und zyklischer Konsum (–7,63 %) deutlich unter Druck gerieten. Die Sektoren-Subindizes im Überblick:
Besonders bemerkenswert war die Entwicklung bei den Edelmetallen: Nach einem ausserordentlichen Jahr 2025 (Gold +62,65 %, Silber sogar +136,76 %) kam es im zweiten Quartal 2026 zu einer scharfen Korrektur, die sich im dritten Quartal fortsetzte beziehungsweise konsolidierte – Gold beendete das dritte Quartal zwar mit +2,55 % wieder leicht im Plus, bleibt aber rund 20 % unter seinem Januar-Hoch von rund USD 5’589. Silber schloss das Quartal praktisch unverändert (+0,02 %), nachdem es im Juli von seinem Januar-Hoch bei USD 121.67 markant zurückgekommen war.
Im Fokus
Zwei Entwicklungen prägten das dritte Quartal, die auf den ersten Blick wenig miteinander zu tun haben, bei näherer Betrachtung aber demselben Muster folgen: Konzentration trägt eine Rallye nur so lange, bis sie es nicht mehr tut.
Erstens die Breite des Aktienmarktes. Der S&P 500 notierte per Ende September nur rund 2 % unter seinem 52-Wochen-Hoch – ein Bild scheinbarer Stärke. Dahinter verbirgt sich allerdings eine beträchtliche Marktbreite-Schwäche: Rund 83 % der Indexmitglieder notierten mehr als 10 % unter ihrem jeweiligen 52-Wochen-Hoch, 42 % sogar mehr als 20 % darunter. Im September selbst war Technologie der einzige Sektor mit nennenswertem Plus (+5,1 %), während Finanzwerte und Grundstoffe um mehr als 7 % nachgaben. Die sogenannten „Magnificent Seven“ machen mittlerweile gut ein Drittel der gesamten Marktkapitalisierung des S&P 500 aus – und werden mit rund dem 31-fachen der erwarteten Gewinne bewertet, gegenüber etwa dem 20-fachen für die übrigen 493 Indexmitglieder. Diese Bewertungsschere ist nicht per se ein Alarmsignal (die Gewinndynamik dieser Unternehmen ist real), sie bedeutet aber: Ein guter Teil der Indexrendite hängt an sehr wenigen Fäden.
Zweitens die Korrektur bei Gold und Silber. Nach dem aussergewöhnlichen Lauf von 2025 und einem weiteren Höhepunkt im Januar 2026 kam es zu einer klassischen, zyklusinternen Korrektur: Ende September notierte Gold rund 22–24 % unter seinem Jahreshoch, Silber hat einen noch grösseren Teil seines Anstiegs wieder abgegeben. Allein zwischen Ende August und Ende September verlor Gold rund 6,7 %, mit einem Tagesrückgang von über 4 % Ende September, ausgelöst durch steigende Ölpreise und damit verbundene neu aufgeflammte Zinserhöhungs-Erwartungen. Solche scharfen, aber im historischen Vergleich nicht untypischen Zwischenkorrekturen sind der Preis dafür, an einer strukturellen Aufwärtsbewegung beteiligt zu sein – sie unterscheiden sich fundamental von einer Trendwende.
Was verbindet beide Beobachtungen? In beiden Fällen hat eine aussergewöhnlich starke, konzentrierte Bewegung (bei Technologiewerten über Jahre, bei Edelmetallen innerhalb weniger Quartale) einen Punkt erreicht, an dem die Erwartungen so hoch und die Positionierung so einseitig wurden, dass bereits moderate Auslöser (eine Zinserwartung, eine Rotation) zu spürbaren Rückschlägen führen konnten. Wer ausschliesslich auf die Gewinner der letzten Jahre gesetzt hat – sei es auf eine Handvoll Technologiekonzerne oder auf Edelmetalle – spürt solche Korrekturen ungleich stärker als ein breit diversifiziertes Portfolio.
Ausblick
Das dritte Quartal 2026 liefert aus unserer Sicht ein Lehrstück in zwei Teilen. Der erste Teil: Eine enge Führung an der Indexspitze – so eindrücklich die zugrunde liegende Gewinndynamik der grossen Technologiekonzerne auch sein mag – ersetzt keine breite Fundierung. Bewertungen von über dem 30-fachen der erwarteten Gewinne setzen hohe Latten, und wer für eine Einheit zukünftigen Ertrags deutlich mehr bezahlt als der Marktdurchschnitt, trägt ein entsprechend höheres Bewertungsrisiko. Das ist kein Plädoyer gegen Wachstumswerte – ein gewisses Mass an „Spice“ in Form von Wachstum und Momentum gehört für uns zu einem ausgewogenen Portfolio dazu – wohl aber ein Plädoyer dagegen, sich auf eine einzelne, bereits hoch bewertete Ecke des Marktes zu verlassen.
Der zweite Teil: Die Korrektur bei Gold und Silber zeigt, dass selbst ein intakter struktureller Aufwärtstrend – getragen von Zentralbankkäufen, geopolitischer Unsicherheit und einer längerfristig expansiven Fiskalpolitik – nicht linear verläuft. Wer diese Position als Depotbeimischung hält, statt als isolierte Spekulation, konnte diese Schwankung aussitzen, ohne das grosse Bild aus den Augen zu verlieren.
Unsere Haltung bleibt entsprechend unverändert: ein Kern aus wertorientierten, solide bewerteten Positionen – wo man nicht zu viel für eine Einheit zukünftigen Ertrags bezahlt – ergänzt um eine kontrollierte Beimischung von Wachstum und Momentum, über Anlageklassen und Regionen hinweg breit diversifiziert. Nicht, weil Diversifikation aufregend wäre, sondern weil sie genau in Quartalen wie diesem – wenn die Spitze des Eisbergs glänzt, aber die Basis Risse zeigt – den entscheidenden Unterschied macht. Über die Zeit ist es exakt dieser ruhige, stete Zuwachs, der die Kraft des Zinseszinseffekts voll zur Geltung bringt.
„Diversification is protection against ignorance.“ – Warren Buffett
Ihre
EDURAN AG