
Spotlight bringt Licht in ein Thema von Interesse oder von Aktualität.
06 September 2026
Lacy Hunt, jahrzehntelang der bekannteste Verfechter der Deflationsthese, sieht neu die Inflation als grösseres Risiko der kommenden Jahre. Kapitalknappheit, das Ende der Globalisierung und ausufernde Staatsdefizite sprechen aus seiner Sicht für strukturell höhere Preise und Zinsen. Wir ordnen seine Argumentation ein – und zeigen, wo wir eine andere Kraft mindestens ebenso stark gewichten würden.
Lacy Hunts Kehrtwende: Warum "Dr. Deflation" jetzt vor Inflation warnt
Wenn ein Ökonom, der sein ganzes Berufsleben lang als Verfechter der Deflationsthese galt, öffentlich seine Meinung ändert, lohnt es sich, genau hinzuhören. Lacy Hunt, Chefökonom bei Hoisington Investment Management und ehemaliger Senior-Ökonom der US-Notenbank, hat genau das in seinem jüngsten Quartalsbrief getan.
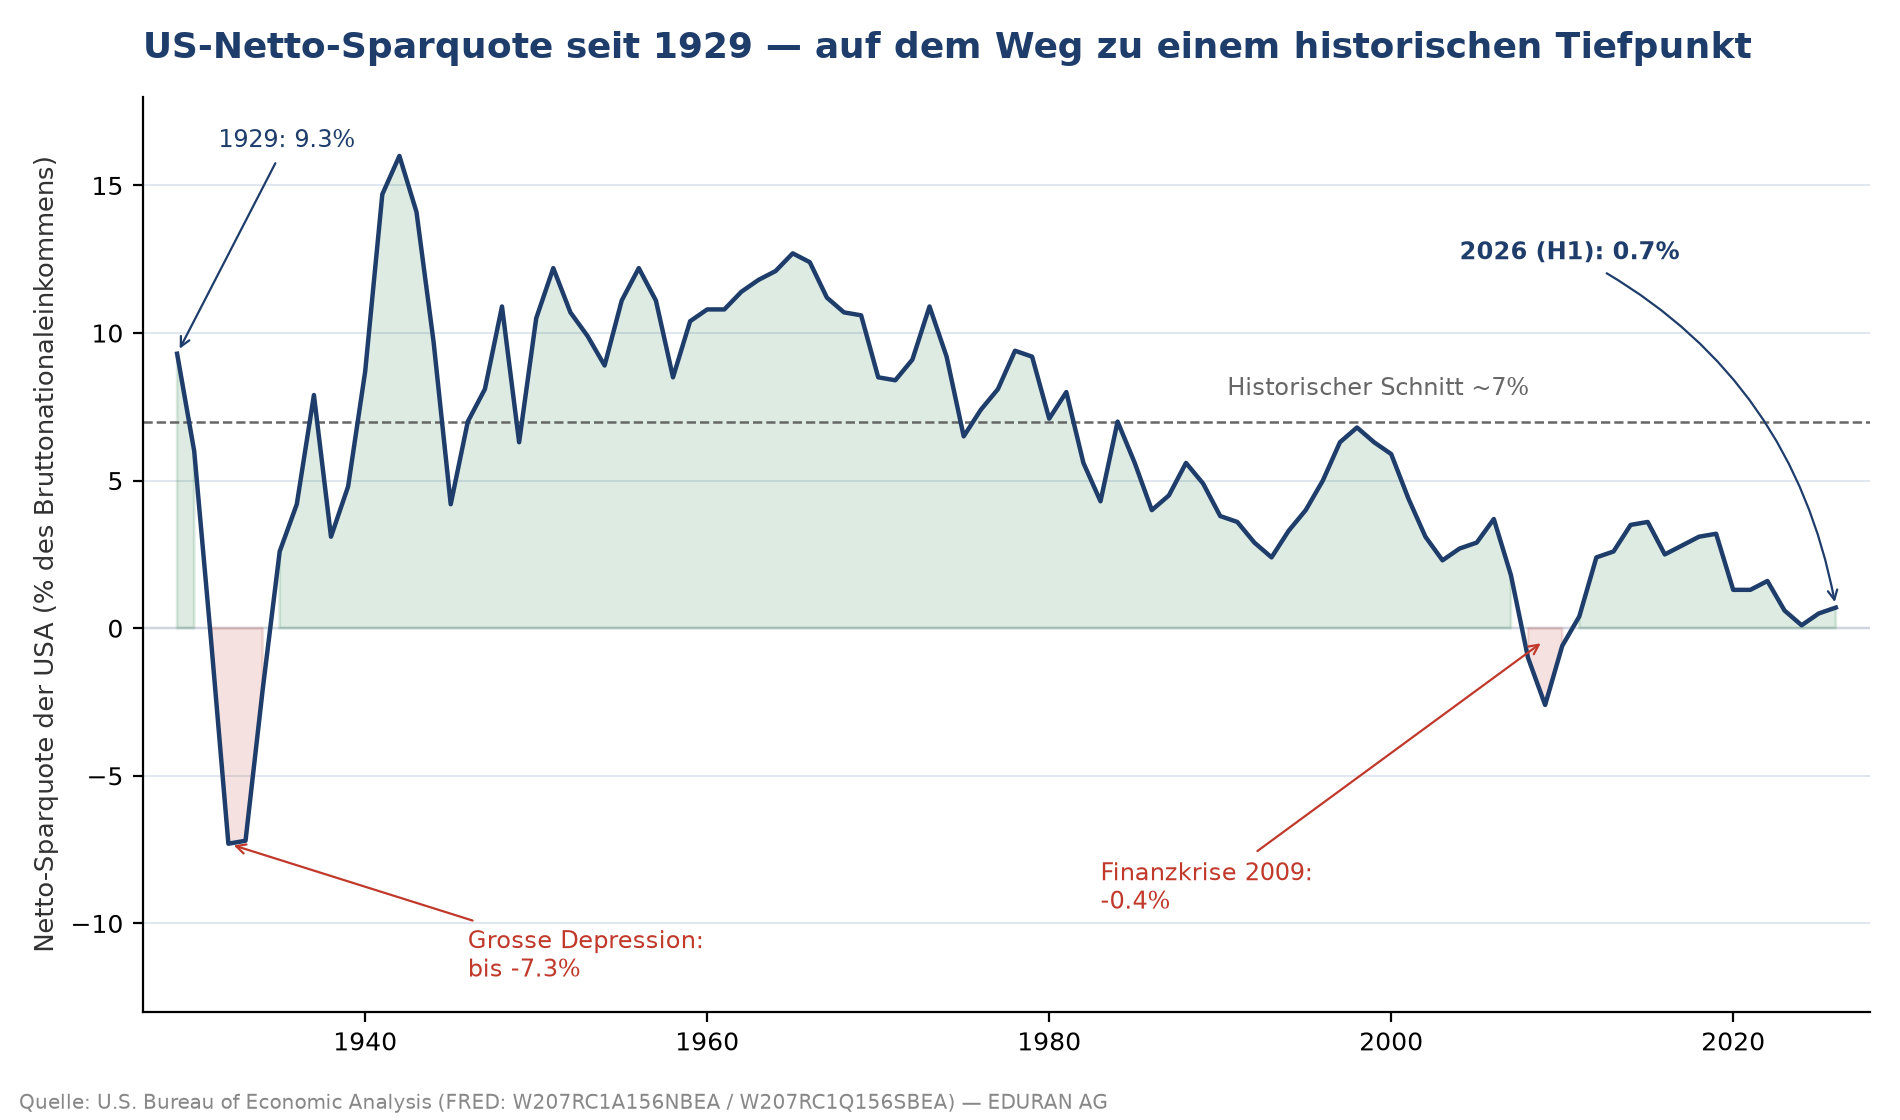
Hunts These lässt sich auf einen strukturellen Doppelschlag zurückführen: eine Kapitalknappheit auf der einen Seite, das Ende der drei Jahrzehnte währenden Globalisierungsphase auf der anderen. Die amerikanische Netto-Sparquote – also das, was Haushalte, Unternehmen, Staat und Ausland zusammen effektiv zurücklegen – liegt nahe null, ein Niveau, das zuvor nur 1929 und während der Finanzkrise erreicht wurde. Gleichzeitig explodiert der Kapitalbedarf für physische Investitionen: der Aufbau von KI-Infrastruktur, die Erweiterung der Halbleiterkapazitäten, der überfällige Ausbau des Stromnetzes, dazu Raumfahrtprojekte und ein wachsendes Bundesdefizit. Trifft ein derart hoher Investitionsbedarf auf eine derart knappe Ersparnis, müssen nach Hunts Lesart die Realzinsen steigen – ein einfacher, aber unbequemer volkswirtschaftlicher Zusammenhang.
Der zweite Pfeiler seiner Argumentation ist die Umkehr der Globalisierung. Der desinflationäre Rückenwind der vergangenen Jahrzehnte kam vom Eintritt hunderter Millionen Arbeitskräfte in den globalen Produktionsprozess nach dem Ende des Kalten Kriegs, verstärkt durch enorme Skaleneffekte. Heute dreht sich dieser Wind: Resilienz geht vor Effizienz, „just-in-case“ ersetzt „just-in-time“, Lieferketten werden zurückverlagert oder auf befreundete Staaten verteilt – strukturell teurer, wie auch immer man politisch dazu steht. Selbst die künstliche Intelligenz, auf die viele als disinflationären Produktivitätsschub setzen, wirkt nach Hunts Einschätzung zunächst in die andere Richtung: Der Aufbau der nötigen Infrastruktur verschlingt Energie, Kapital und Netzkapazität, während ein etwaiger Produktivitätsgewinn – falls er überhaupt in diesem Ausmass eintritt – erst später im Zyklus zum Tragen käme.
Zur fiskalischen Lage findet Hunt deutliche Worte. Die Schätzung für das laufende US-Budgetdefizit sprang binnen zehn Tagen von rund 1,7 bis 1,8 Bio. auf 2,1 Bio. Dollar – von 5,8 auf 6,4 Prozent des BIP. Der Grund: Die Regierung will mehr für Verteidigung ausgeben, die Opposition mehr für Sozialprogramme, und historisch löst Washington solche Zielkonflikte selten durch Kompromiss, sondern durch beides gleichzeitig. Die Bundesschuld nähert sich 120 Prozent des BIP mit Kurs auf 130 Prozent. Hunt zitiert den Wirtschaftshistoriker Niall Ferguson, wonach grosse Imperien in den Niedergang geraten, sobald ihr Zinsaufwand die Verteidigungsausgaben übersteigt – eine Schwelle, der sich die USA nach seiner Einschätzung nähern.
Auch an der jüngsten Geldpolitik lässt Hunt kein gutes Haar. Seit Dezember habe die Fed über eine „stille Lockerung“ rund 1,5 Bio. Dollar an Staatsanleihen aufgenommen, während die Bankbilanzen kräftig expandieren und die Umlaufgeschwindigkeit des Geldes (M2) von 1,1 auf 1,4 gestiegen ist – aus seiner Sicht klar inflationär. Besonders kritisch sieht er die jüngste Intervention von Finanzminister Scott Bessent, der über den Kauf zusätzlicher langlaufender Anleihen die Renditen am langen Ende drücken will. Für Hunt ist das ein „Gimmick“, das dem erklärten Ziel des neuen Fed-Vorsitzenden Kevin Warsh widerspricht, dem Markt ein unverfälschtes Signal zu erlauben. Sein Fazit: Der Anleihemarkt sei am Ende mächtiger als jeder Finanzminister.
Sein analytisches Gerüst bildet die Fisher-Gleichung, wonach sich die nominale Anleihenrendite aus dem Realzins, der erwarteten Inflation und einer Risikoprämie zusammensetzt. Alle drei Komponenten zeigen laut Hunt nach oben: der Realzins wegen der Kapitalknappheit, die Inflationserwartung, weil das Geldmengenwachstum mit rund 7,5 Prozent pro Jahr deutlich über der von Milton Friedman postulierten Optimalregel von 4 bis 4,5 Prozent liegt – eine Regel, die sich am sinkenden Potenzialwachstum durch die schwache Demografie orientiert –, und die Risikoprämie wegen der politischen Unfähigkeit, das Defizit in den Griff zu bekommen. Ein Nebeneffekt, den Hunt eigens hervorhebt: Höhere Zinsen nützen überproportional den obersten beiden Einkommensdezilen, die über Ersparnisse verfügen, während sie den unteren acht Dezilen, die auf Kredite angewiesen sind, schaden – ein Verteilungseffekt, der die ohnehin K-förmig auseinanderdriftende Wirtschaft weiter vertieft.
Für Anleger zieht Hunt eine klare, wenn auch unbequeme Konsequenz: In einem strukturell inflationären Umfeld mit steigenden Zinsen fällt es schwer, für Anleihen optimistisch zu sein. Sachwerte und Edelmetalle, die ihren inneren Wert nicht ohne Weiteres wegdefinieren lassen, dürften relativ gesehen besser abschneiden. Beim Dollar erwartet er kurzfristig eher Schwäche, ohne dass eine andere Währung bereit stünde, dessen Rolle zu übernehmen – eher ein Auf und Ab als ein klarer Trend in eine Richtung.
Brent Johnson, der als Schöpfer der „Dollar-Milkshake-These“ bekannt ist, deckt sich in weiten Teilen mit der Analyse von Hunt. Ergänzend sei hier einzubringen, ob höhere Zinsen nicht auch stimulierend wirken, weil die Zinszahlungen ja in die Volkswirtschaft zurückfliessen – Hunt verweist diesbezüglich auf die bereits erwähnte regressive Verteilungswirkung. Johnson’s These führt führt ebenso ins Feld, dass die grossen Technologiekonzerne mit ihren enormen, teils schuldenfinanzierten Investitionen in KI-Infrastruktur (rund 800 Mrd. Dollar allein in diesem Jahr) den Staat regelrecht vom Anleihemarkt verdrängen und so ihrerseits die Renditen nach oben treiben – eine Umkehrung des klassischen „Crowding-out“-Arguments. Ob Bessents aktuelle Anleihenkäufe eher den Bankbilanzen als der Staatsfinanzierung dienen, ist für Hunt jedoch klar: Die durchschnittliche Laufzeit der von Banken gehaltenen Staatsanleihen liege unter fünf Jahren, Banken seien schlicht keine Käufer langlaufender Titel. Johnsons jedoch hat im Gegensatz zu Hunt eine dollar-freundlichere Sicht.
Die Anlage lebt nicht von Thesen allein
Bei aller Überzeugungskraft von Hunts Argumentation würden wir eine Gegenkraft nicht unterschätzen, die in diesem Gespräch nur am Rande vorkommt: das Zusammenspiel von technologischer Revolution und Demografie. Hunt selbst ordnet die schwächer werdende Demografie – stagnierende oder schrumpfende Erwerbsbevölkerung – als inflationär ein, weil sie das Potenzialwachstum und damit das Arbeitskräfteangebot begrenzt. Historisch zeigt sich jedoch das Gegenteil: Alternde, schrumpfende Gesellschaften – Japan ist das Lehrbuchbeispiel der letzten drei Jahrzehnte – neigen eher zu Nachfrageschwäche, verhaltenem Konsum und damit zu Disinflation oder gar Deflation, nicht zu Preisdruck. Kombiniert mit einer KI- und Automatisierungswelle, die – anders als von Hunt für die kurze Frist beschrieben – mittelfristig genau jene Produktivitätsgewinne bringen könnte, die frühere Technologiesprünge auch gebracht haben, wäre uns eine erneute disinflationäre bis deflationäre Phase nicht überraschend.
Der entscheidende Vorbehalt jedoch könnte auch in der Politik zu finden sein. Seit der Covid-Pandemie verfügen Regierungen über ein Instrument, das sie zuvor kaum genutzt hatten: den direkten fiskalischen Stimulus – Geld, das über Transferzahlungen unmittelbar in die Realwirtschaft gepumpt wird, statt bloss über die Bankbilanzen der Geldpolitik zu sickern. Genau dieses Instrument hat Lacy Hunt selbst als einen der Gründe seines Meinungswechsels genannt. Ähnlich wie dies Russel Napier im Jahr 2020 kundgetan hatte. Ob die natürliche disinflationäre Kraft von Technologie und Demografie zum Tragen kommt, hängt damit weniger von der Wirtschaft selbst ab als davon, ob sich die Politik künftig zurückhält oder ob der fiskalische Stimulus zum neuen Normalzustand mausert. Mit der Administration Trump scheint diese Gefahr vorerst gebannt zu sein, im kleinen Stil findet sie sich jedoch immer wieder, wie z.B. bei der Sprit-Vergünstigungen in Spanien und kommt die nächste grosse Krise, werden wir mehr darüber erfahren. Somit bietet es sich an, weiter in Werte mit Substanz zu investieren und die Zinsentwicklung zeitnah zu verfolgen.
Ihre EDURAN AG
Thomas Dubach