
Der Navigator gibt Einblick ins Börsengeschehen mit Ausblick.
08 April 2026
„Hormuz-Schock“. Das Jahr begann ruhig, mit einer Notenbank im Wartemodus und einem Gold auf Rekordjagd. Dann griffen die USA und Israel den Iran an – und aus einer geldpolitischen Verschnaufpause wurde binnen weniger Tage die grösste geopolitische Erschütterung der Märkte seit Jahren.
Marktrückblick
Das erste Quartal 2026 lässt sich in zwei klar getrennte Phasen einteilen. Die erste, bis Ende Februar, war geprägt von geldpolitischer Ruhe: Das US-Fed beliess die Zinsen im Januar bei 3.50–3.75 Prozent, nachdem im Vorjahr bereits drei Zinssenkungen erfolgt waren – eine bewusste Pause zur Beobachtung der Wirkung. Auch die EZB (2.00 Prozent) und die SNB (0.00 Prozent) hielten still. Gold nutzte dieses Umfeld für einen fulminanten Lauf: Von rund USD 4’330 zu Jahresbeginn kletterte der Preis bis zum 28. Januar auf ein Allzeithoch von rund USD 5’600 je Feinunze – getrieben von Zinssenkungsfantasien, einem schwachen Dollar und anhaltender Nachfrage der Notenbanken. Der Swiss Market Index profitierte vom ruhigen Umfeld und der Stärke von Nestlé, Roche und Novartis mit einem neuen Rekordstand über 14’000 Punkten am 24. Februar.
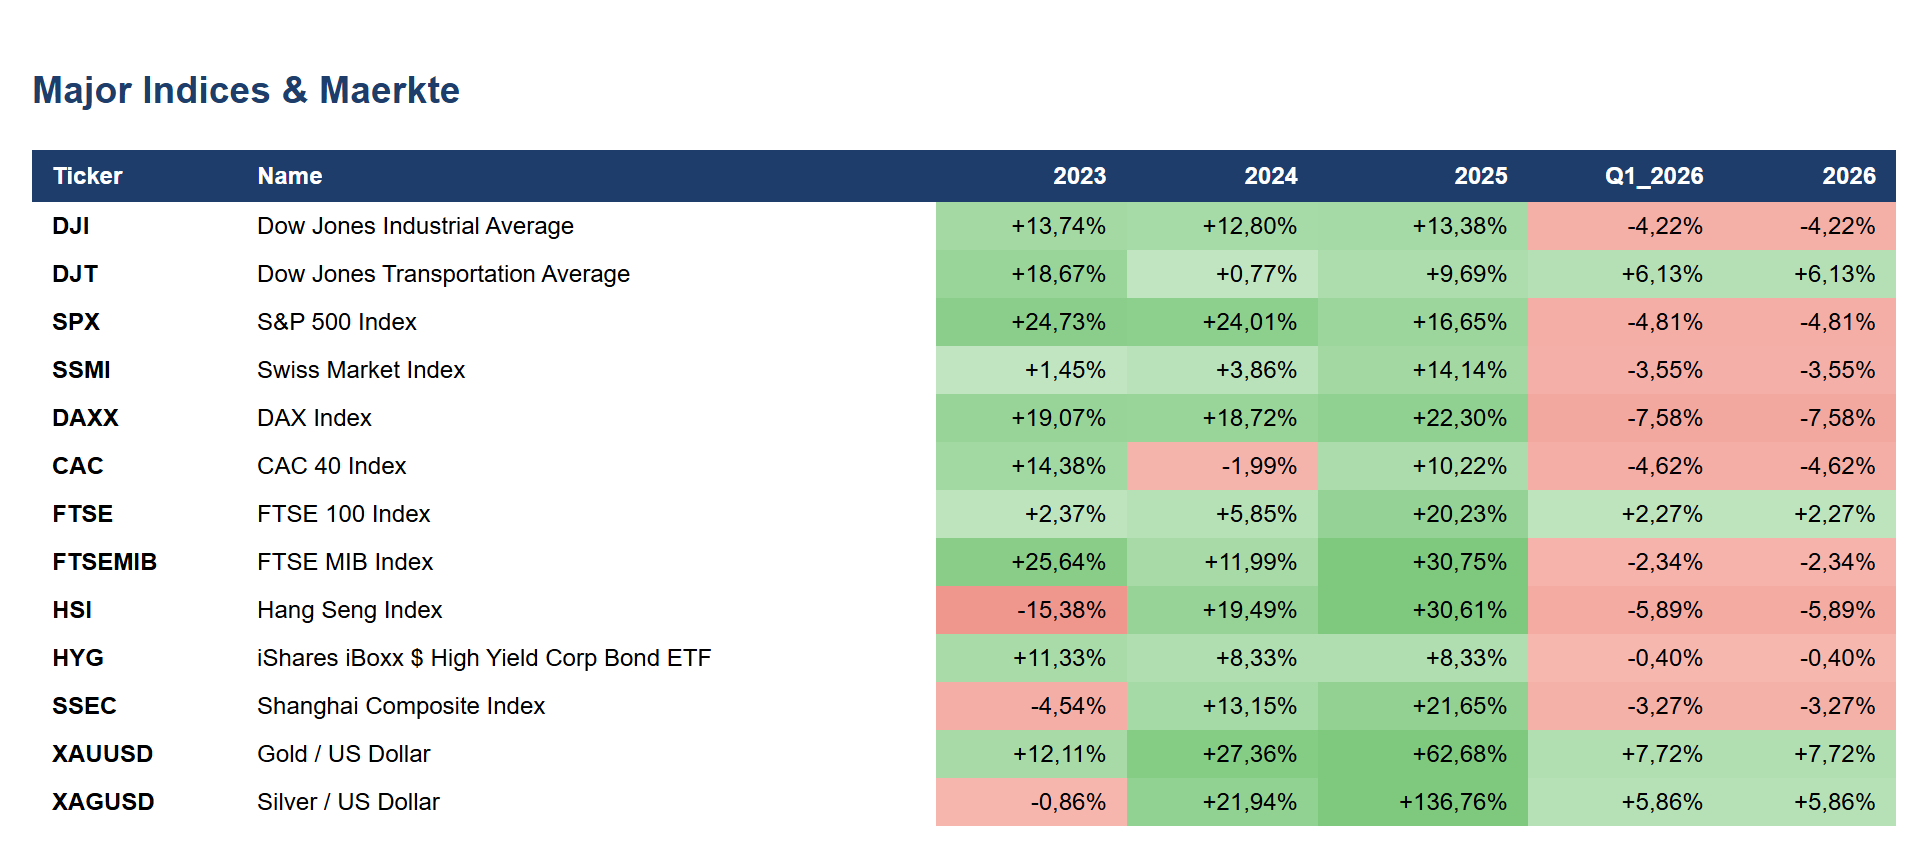
Die zweite Phase begann am 28. Februar mit einem Ausmass, das selbst hartgesottene Beobachter überraschte: In einer nur zwölfstündigen Operation flogen die USA gemeinsam mit Israel knapp 900 Angriffe auf iranische Raketenstellungen, Luftabwehr, militärische Infrastruktur und die Führungsspitze – der oberste Führer Ali Khamenei kam dabei ums Leben. Der Iran antwortete mit Vergeltungsschlägen auf amerikanische Stützpunkte in sechs Ländern der Region (u. a. Irak, Jordanien, Bahrain, Katar, Kuwait, VAE) und drohte mit der Schliessung der Strasse von Hormuz, durch die rund ein Drittel der weltweiten Rohölexporte und rund 20 Prozent des globalen Flüssiggases transportiert werden. Flugverkehr und Schifffahrt im Nahen Osten kamen phasenweise zum Erliegen. Der Ölpreis (Brent) sprang innert weniger Tage von USD 71 auf über USD 77 und durchbrach am 9. März erstmals seit 2022 wieder die Marke von USD 100 je Fass. Gold, das eigentlich von der Krise hätte profitieren sollen, tat zunächst das Gegenteil: Nach dem fulminanten Januar-Hoch kam es zu einer heftigen Korrektur auf rund USD 4’100 – der schlechteste Monat seit über einem Jahrzehnt, ausgelöst durch Gewinnmitnahmen und den Bedarf an Liquidität in einem nervösen Marktumfeld.
Die Aktienmärkte reagierten mit einem Rückgang: Der S&P 500 verlor im Quartal netto rund 4.8 Prozent, der Nasdaq deutlich mehr, wobei sich die Verluste vor allem in den letzten fünf Wochen des Quartals konzentrierten – ein Rückgang von rund 8 Prozent vom Zwischenhoch, ohne dass es formell zu einer Korrektur (-10 Prozent) kam. Bemerkenswert: Die Marktbreite verbesserte sich gleichzeitig, knapp 58 Prozent der S&P-Werte schnitten besser ab als der Gesamtindex – ein Hinweis, dass nicht mehr nur die grossen Technologietitel den Markt tragen.
Als wäre das nicht genug gewesen, kippte der Oberste Gerichtshof der USA am 20. Februar in einem 6:3-Entscheid die Rechtsgrundlage (IEEPA) für einen Grossteil der bisherigen „reziproken“ Zölle aus dem Vorjahr – ein Steuer- und Zollrecht stehe von Verfassung wegen dem Kongress und nicht dem Präsidenten zu, so die Begründung. Die Regierung reagierte praktisch postwendend: Vier Tage später, am 24. Februar, wurden die aufgehobenen Zölle durch einen neuen, auf das Handelsgesetz von 1974 (Section 122) gestützten globalen Zoll ersetzt – zunächst mit 10 Prozent angekündigt, zwei Tage vor Inkrafttreten aber gleich auf das gesetzliche Maximum von 15 Prozent angehoben. Dieses Instrument ist von Gesetzes wegen auf 150 Tage befristet. Ein juristischer Sieg mit vorerst sehr begrenzter praktischer Wirkung.
Im Fokus
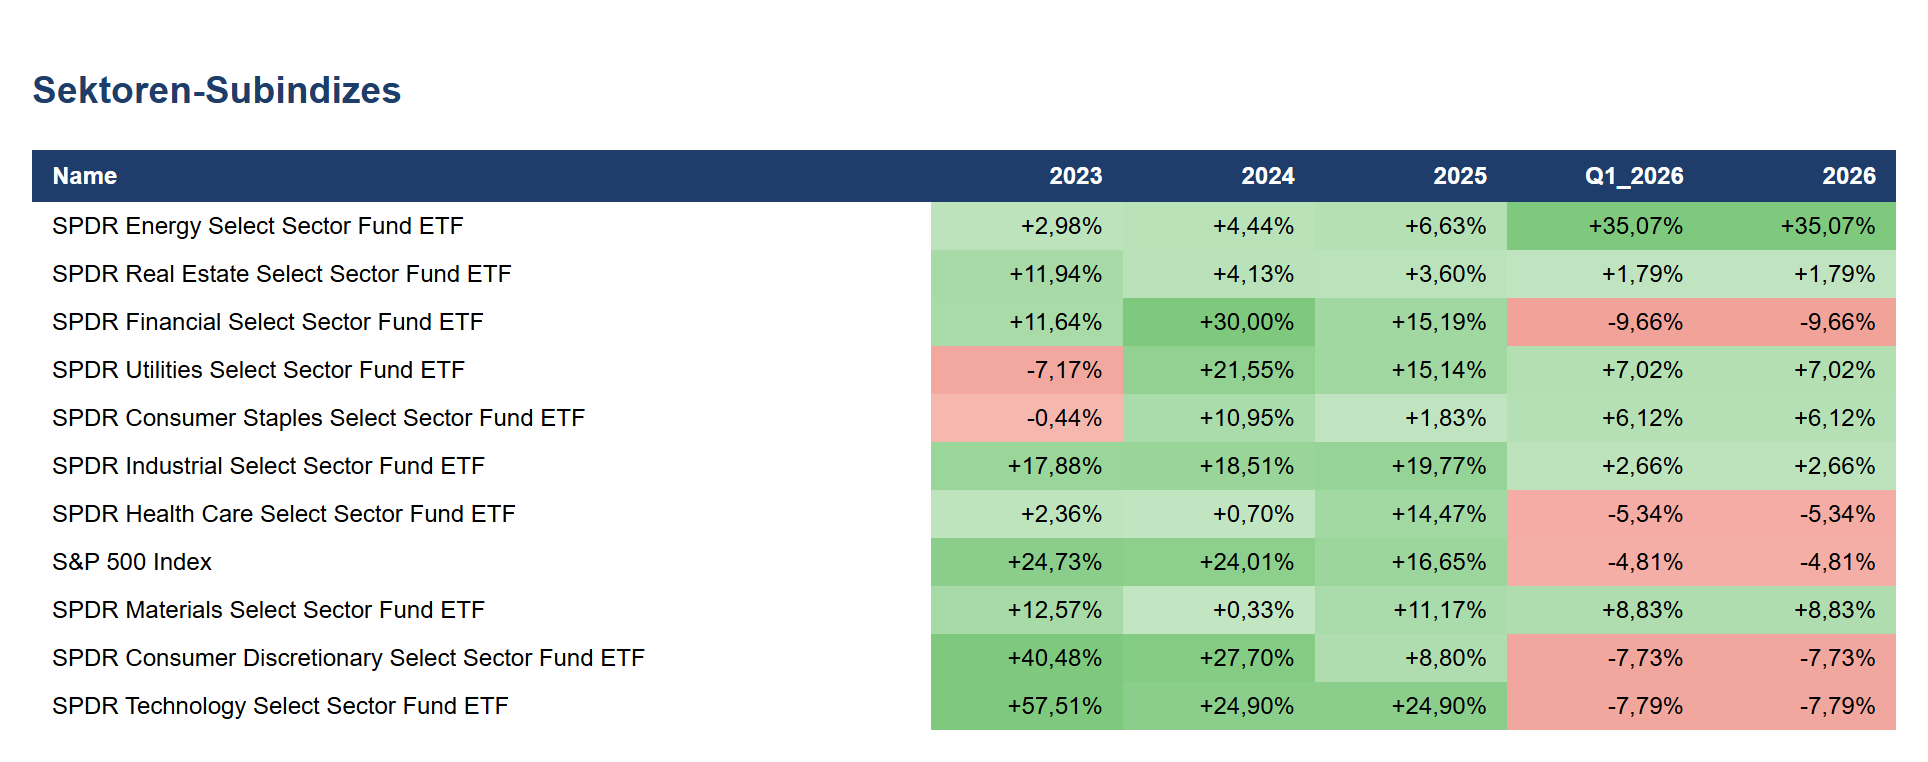
Die auffälligste Entwicklung dieses Quartals war nicht der Ölpreis oder der Aktienrückgang, sondern die Sektorrotation, die der Iran-Konflikt auslöste. Der Energiesektor legte im Quartal über 35 Prozent zu – ein Ausmass, das wir zuletzt in den Monaten nach Kriegsbeginn in der Ukraine gesehen haben. Gleichzeitig gaben Technologie- und zyklische Konsumtitel um jeweils rund 8 Prozent nach. Eine derart scharfe, binnen weniger Wochen erfolgte Rotation ist ein Warnsignal für jedes Portfolio, das auf die grossen, bekannten Gewinner der letzten Jahre konzentriert war.
Bemerkenswert ist zudem, wie sich Gold in dieser Krise verhalten hat. Klassischerweise gilt Gold als der sichere Hafen schlechthin in geopolitischen Krisen – und tatsächlich hätte man nach dem 28. Februar einen weiteren Anstieg erwartet. Stattdessen kam es zu einer der schärfsten Korrekturen der letzten zehn Jahre. Unsere Interpretation: Nach dem fulminanten Anstieg der letzten Jahre (siehe frühere Navigator-Ausgaben zur Gold-Rally) war viel „gute Nachricht“ bereits eingepreist, und die Krise selbst löste, entgegen der Intuition, primär einen Bedarf an Liquidität aus – Positionen wurden verkauft, um Verluste an anderer Stelle zu kompensieren, nicht um weiter aufzustocken. Ein Muster, das wir bereits in früheren Schockphasen (z. B. März 2020) beobachtet haben: Auch als „sicherer Hafen“ geltende Anlagen sind in der ersten, panischen Phase eines Schocks nicht gegen Verkaufsdruck immun.
Für uns bleibt die zentrale Frage, wie lange sich der Konflikt am Golf hinzieht und ob die Ölpreise auf dem erhöhten Niveau verharren. Ein strukturell höherer Ölpreis würde die Inflationsdiskussion, die sich in den letzten zwei Jahren beruhigt hatte, unweigerlich neu entfachen – just zu einem Zeitpunkt, an dem die Notenbanken bereits auf Kurswechsel eingestellt waren.
Ausblick
Der neue, auf das Handelsgesetz gestützte Zoll läuft von Gesetzes wegen nach 150 Tagen aus, also im Verlauf des dritten Quartals – ein Datum, das wir im Auge behalten. Wichtiger jedoch bleibt die Entwicklung am Golf: Eine rasche Deeskalation würde den Ölpreis rasch wieder normalisieren und der von den hohen Energiepreisen belasteten Inflation die Spitze nehmen. Hält der Konflikt an oder weitet er sich aus, drohen die Notenbanken in ein Dilemma zwischen Wachstumsschwäche und importierter Inflation zu geraten – eine Konstellation, die weder Zinssenkungen noch -erhöhungen einfach macht.
Wir bleiben investiert, mit einem Fokus auf Qualität und breiter Diversifikation über Sektoren hinweg. Die scharfe Rotation dieses Quartals hat gezeigt, wie schnell sich Führerschaft an den Märkten verschieben kann – ein Grund mehr, nicht auf einzelne, in der Vergangenheit erfolgreiche Themen zu konzentrieren.
„Öl ist wie ein wildes Tier. Wer es zähmen will, muss zuerst lernen, es zu fürchten.“ – Daniel Yergin
EDURAN AG
Thomas Dubach