
Der Navigator gibt Einblick ins Börsengeschehen mit Ausblick.
07 Juli 2025
“Zollschock”. Innert weniger Wochen durchlief der Markt einen der schärfsten Einbrüche und die kräftigste Erholung der jüngeren Geschichte – ausgelöst, verschärft und wieder aufgefangen durch dieselbe Quelle: die Handelspolitik aus Washington. Am Ende des ersten Halbjahres steht ein US-Dollar mit dem schwächsten ersten Semester seit 1973, ein Gold auf Rekordjagd und ein Markt, der sich trotz allem robuster zeigt, als es die Schlagzeilen vermuten liessen.
Marktrückblick
Das erste Halbjahr 2025 begann mit einem Schock, den die wenigsten in diesem Ausmass erwartet hatten. Bereits Ende Januar sorgte die Ankündigung des chinesischen KI-Modells DeepSeek für einen der grössten Einzeltagesverluste der Börsengeschichte: Nvidia verlor an einem einzigen Tag rund 17 Prozent respektive knapp 600 Mrd. US-Dollar an Marktkapitalisierung, der Nasdaq gab rund 3 Prozent nach. Ein erster Vorgeschmack darauf, wie nervös und konzentriert der Markt inzwischen auf die wenigen grossen Technologietitel reagiert, die in den letzten Jahren die Indizes getragen haben.
Der eigentliche Bruch kam jedoch am 2. April, dem von der US-Regierung selbst als „Liberation Day“ bezeichneten Tag: Ein globaler Basiszoll von 10 Prozent, dazu länderspezifische „reziproke“ Zollsätze zwischen 10 und 46 Prozent – gegenüber China zeitweise gar 145 Prozent – liessen den S&P 500 innert zwei Handelstagen um rund 10 bis 12 Prozent einbrechen, den grössten Zweitageseinbruch der Indexgeschichte. Rund 6.6 Bio. US-Dollar an Börsenwert lösten sich in Luft auf. China antwortete postwendend mit eigenen Zöllen von 34 Prozent. Die Reaktion der Märkte war so heftig, dass die Regierung wenige Tage später eine 90-tägige Pause für die reziproken Zollsätze verkündete – und der Markt mit einer der stärksten Einzeltagesrallyes seit Jahrzehnten (+9.5 Prozent) antwortete. Am Ende des Monats April stand der S&P 500 nur noch 0.76 Prozent im Minus – als wäre nichts gewesen.
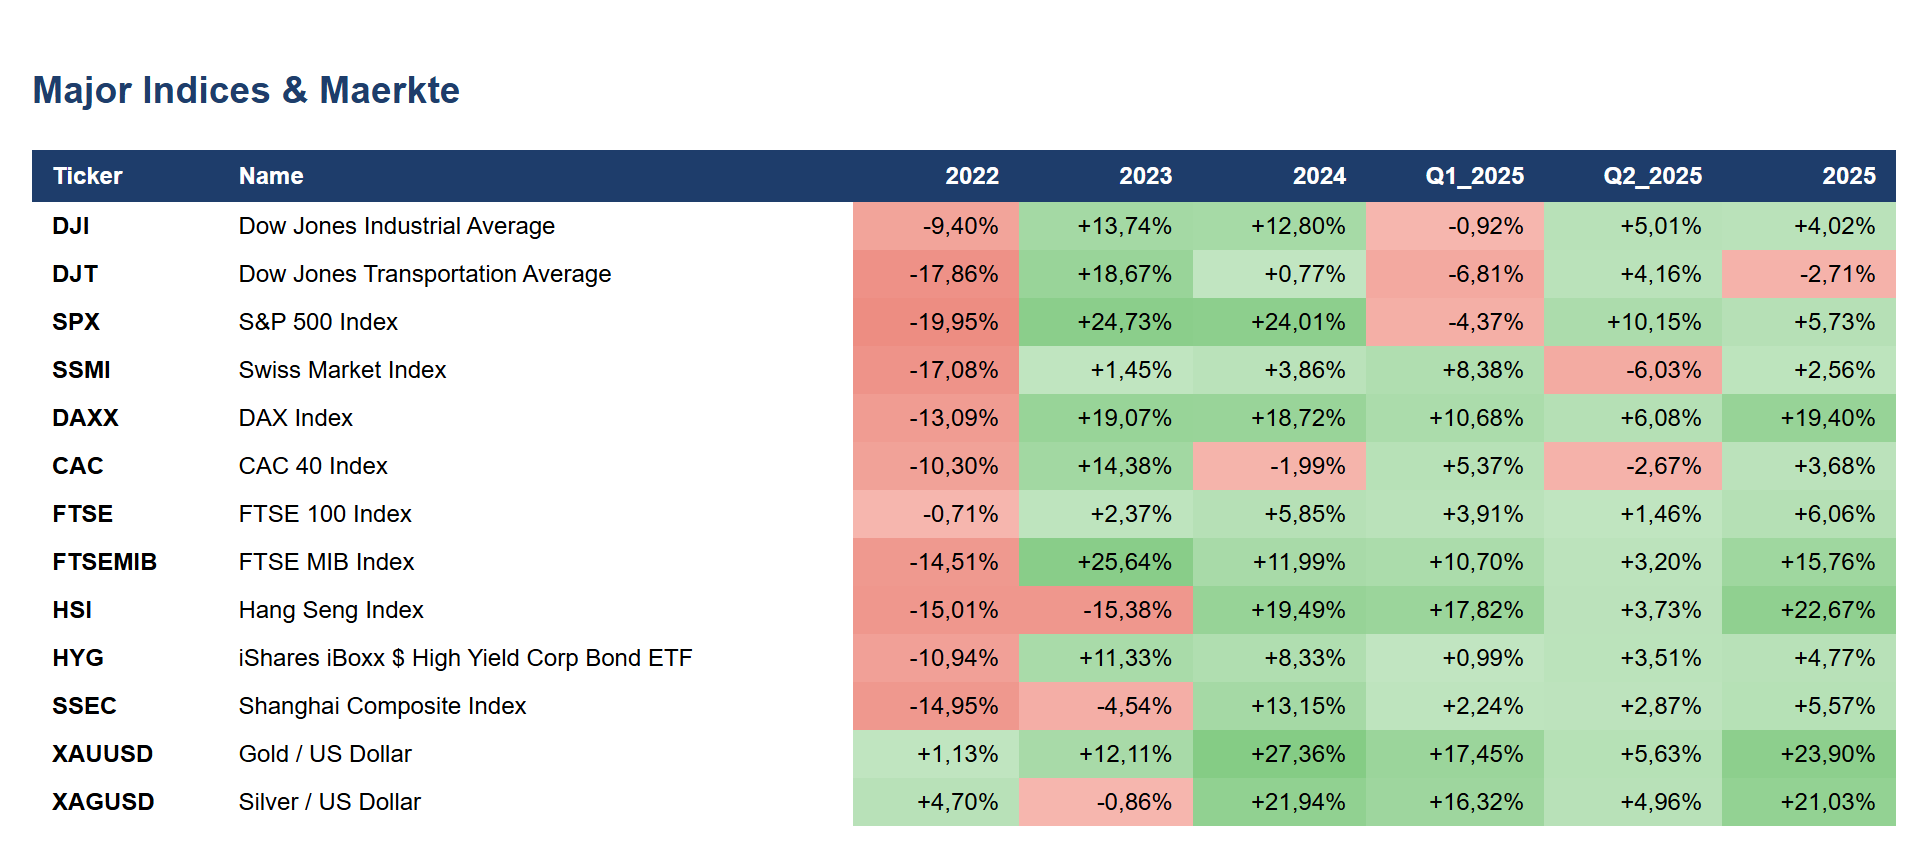
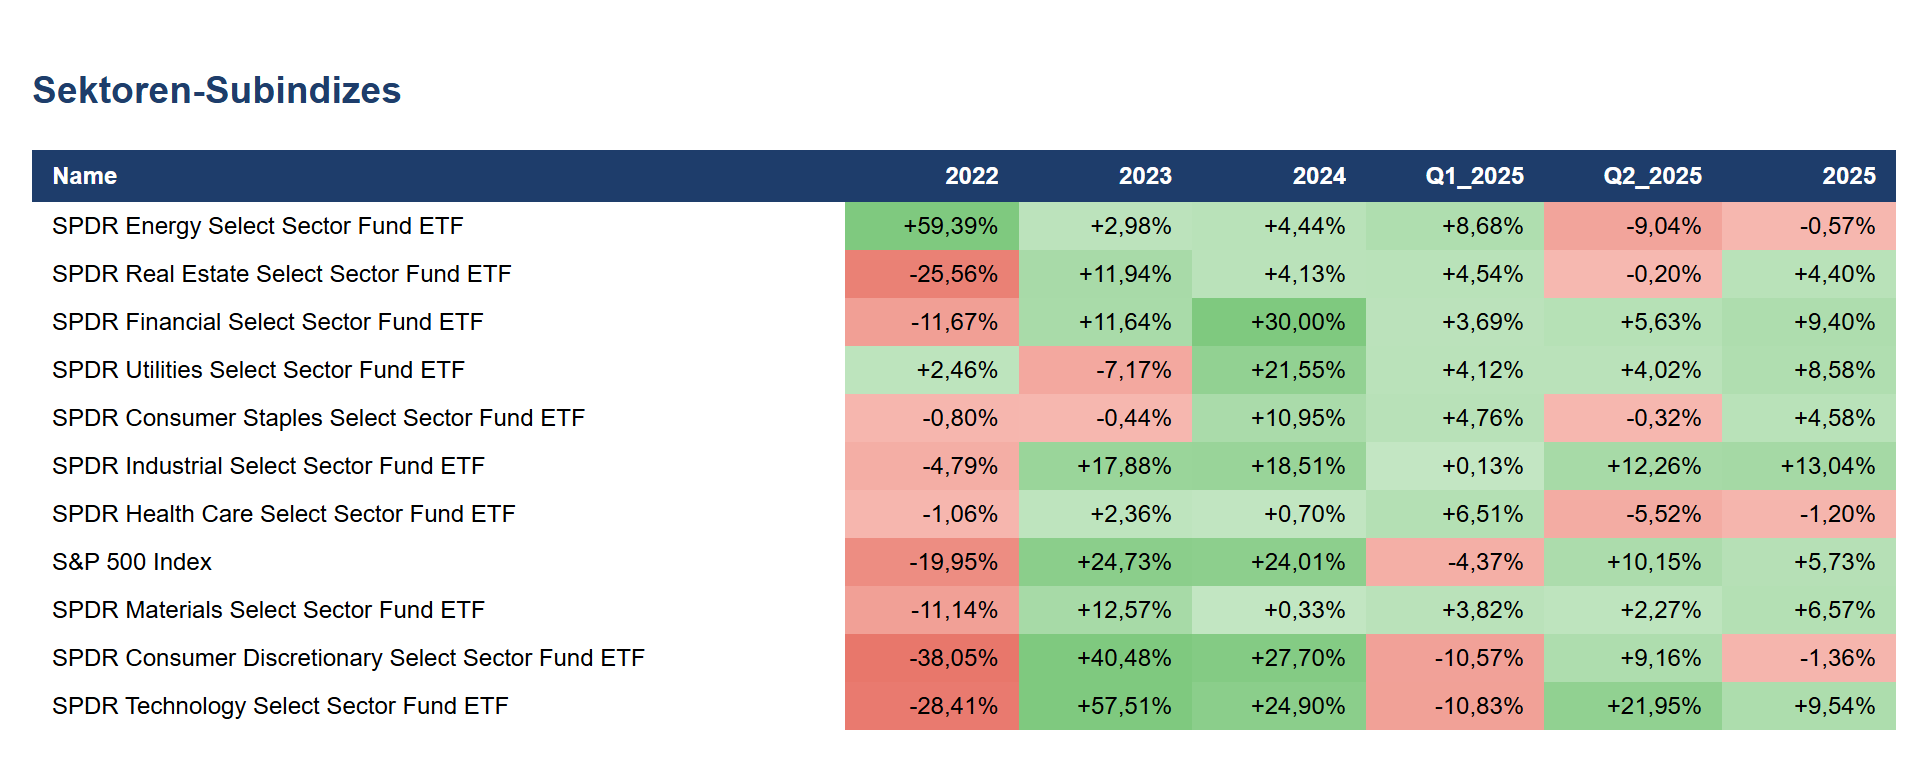
War nichts gewesen? Nicht ganz. Der Dollar erholte sich von diesem Schock nicht. Der Dollar-Index verlor im ersten Halbjahr 10.8 Prozent – der schwächste Start eines Jahres seit 1973 – gegenüber dem Franken sogar rund 14 Prozent. Kapital suchte sich neue Wege: europäische Bankaktien legten im Halbjahr um über 50 Prozent zu, gegenüber rund 14.5 Prozent bei US-Banken, und auch der DAX gehörte mit knapp 20 Prozent Plus zu den grossen Gewinnern. Die Erwartung war, dass Kapital in die USA fliesst – stattdessen floss es zunehmend heraus.
Auf der Zinsseite hielt sich das US-Fed bei 4.25–4.50 Prozent zurück, während die EZB im Halbjahr gleich viermal senkte, zuletzt Anfang Juni auf 2.00 Prozent – und die SNB am 19. Juni den Leitzins auf 0.00 Prozent zurücknahm, mit der Deflationsgefahr (Mai-Inflation: -0.1 Prozent) und der Frankenstärke als Begründung. Die Tür zu negativen Zinsen liess man dabei bewusst einen Spalt offen.
Mitte Mai kam ein weiteres, historisches Ereignis dazu: Moody’s entzog den USA das letzte verbliebene Aaa-Rating und stufte auf Aa1 zurück – mit Verweis auf das strukturelle Defizit von rund 9 Prozent des BIP. Die 30-jährige Rendite kratzte kurzzeitig an der 5-Prozent-Marke. Und am 13. Juni, kurz vor Halbjahresende, griff Israel den Iran an – der Ölpreis machte den grössten Tagessprung seit der russischen Invasion 2022, und die Aktienmärkte gaben nach. Ein Vorgeschmack auf das, was das dritte Quartal noch bringen sollte.
Im Fokus
Was uns am ersten Halbjahr 2025 am meisten beschäftigt, ist nicht der Zoll-Schock selbst – solche Ereignisse hat es immer gegeben, und die Märkte haben gezeigt, dass sie solche Schocks binnen Wochen verdauen können, solange die Zentralbanken und die Fiskalpolitik im Hintergrund bereitstehen. Was uns beschäftigt, ist die Reaktion des Dollars. Ein Land, das per Dekret Zölle verhängt, in der Erwartung, dass Kapital ins Inland fliesst, weil die Handelsbilanz sich verbessert – und stattdessen sieht, wie das eigene Geld an Wert verliert, während Gold und der Euro-Raum von der Flucht profitieren, sendet ein Signal, das über die Tagespolitik hinausgeht: Das Vertrauen in die USA als sicheren Hafen bekommt Risse.
Wir haben in früheren Ausgaben des Navigators wiederholt festgehalten, dass die hohe und weiter wachsende Verschuldung der westlichen Staaten irgendwann einen Preis haben wird. Die Herabstufung durch Moody’s im Mai ist dafür ein erstes, sichtbares Signal – nicht das letzte. Gleichzeitig zeigt der Dollar-Ausverkauf, dass Anleger begonnen haben, ihre Reserven zu diversifizieren, weg von der Konzentration auf eine einzige Währung und eine einzige Volkswirtschaft. Das erklärt auch, weshalb Gold im ersten Halbjahr die stärksten Zuflüsse seit 2020 verzeichnete und die europäischen Märkte – lange als „uninvestierbar“ gemieden – plötzlich wieder gefragt waren.
Der DeepSeek-Schock im Januar wiederum hat uns daran erinnert, wie konzentriert das Risiko im heutigen Markt geworden ist. Ein einzelnes Ereignis in einem einzelnen Marktsegment – künstliche Intelligenz – kann binnen Stunden fast 600 Mrd. Dollar an Wert auslöschen. Das ist kein Grund, das Thema künstliche Intelligenz zu verlassen, denn das strukturelle Potenzial bleibt unbestritten. Es ist aber ein Grund, sich der Konzentrationsrisiken bewusst zu bleiben, die sich in den grossen US-Indizes über Jahre aufgebaut haben.
Ausblick
Der 90-tägige Zollaufschub aus dem April läuft im Verlauf des dritten Quartals aus, und die Eskalation mit Iran, welche die letzten Junitage prägte, ist zum Halbjahresende noch nicht ausgestanden. Beides sind Baustellen, die das zweite Halbjahr prägen dürften. Wir gehen davon aus, dass die Handelspolitik weiterhin als Verhandlungsinstrument und nicht als Dauerzustand eingesetzt wird – die Reaktion der Märkte im April hat gezeigt, dass auch eine Regierung, die auf Konfrontation setzt, eine Schmerzgrenze hat.
Für den Dollar erwarten wir keine schnelle Trendwende. Eine strukturell hohe Verschuldung, eine Notenbank, die zögert, und ein Handelskonflikt, der Kapital in die Diversifikation treibt, sprechen eher für eine Fortsetzung der Schwäche als für eine V-förmige Erholung. Gold und Realwerte bleiben in diesem Umfeld eine sinnvolle Beimischung – nicht als Spekulation auf weitere Kursgewinne, sondern als Versicherung gegen genau die Art von politischem Überraschungsrisiko, das dieses Halbjahr geprägt hat.
“The stock market is a device for transferring money from the impatient to the patient.”
EDURAN AG
Thomas Dubach